Щоб відкрити рахунок у Польщі для українців, спочатку порівняйте конкретні продукти: PKO Konto za Zero у PKO Bank Polski та Konto Przekorzystne у Bank Pekao. В обох рахунок обслуговують за 0 zł, але безплатність картки залежить від різних дій, а однакове зняття готівки може коштувати по-різному.
Для українця з українськими документами надійна відправна точка — перевірка пакета документів і візит до відділення. Загальна кнопка «відкрити онлайн» сама собою не підтверджує, що банк прийме ваш паспорт у дистанційному процесі. Нижче — порівняння для повнолітньої особи, яка відкриває особистий рахунок; основні тарифи карток наведено для клієнта віком від 26 років.
Умови та офіційні сторінки перевірено 19 листопада 2026 року. Це порівняння поточної пропозиції, а не обіцянка схвалення заявки чи незмінності тарифів.
Який банк у Польщі обрати: PKO BP чи Pekao?
PKO Bank Polski та Bank Pekao — різні банки. У першому шукайте IKO та iPKO, у другому — PeoPay та Pekao24. Звіряйте повну назву банку в договорі, особливо коли телефонуєте консультанту або відкриваєте сайт за посиланням.
У PKO BP порівнюємо саме PKO Konto za Zero. Його не слід плутати з Konto bez Granic: україномовна пропозиція «Рахунок без Меж» має фіксовану плату 17,90 zł на місяць і власний набір включених послуг. Українська мова сторінки не означає, що це єдиний доступний вам продукт.
У Pekao рахунок Konto Przekorzystne пропонують зі стандартною або золотою дебетовою карткою. Обслуговування самого рахунку та картки — окремі рядки тарифу. Тому спочатку назвіть потрібний тип картки, а вже потім рахуйте витрати.
Якщо ви ще визначаєтеся з адресою, номером PESEL або статусом перебування, почніть із нашого довідника про перші кроки у Польщі. Банківський рахунок не замінює жодного з цих документів.
Які документи потрібні українцю для відкриття рахунку?
У PKO BP офіційний розділ для іноземців радить прийти до відділення з документом, що посвідчує особу, наприклад паспортом. Банк може попросити додаткове підтвердження роботи, навчання або соціальних надходжень. Серед прикладів — рішення про пенсію, довідка про допомогу чи роботу, студентський квиток. Якщо підтвердженням є трудовий або цивільний договір, FAQ Konto za Zero вказує строк не коротший за шість місяців від відкриття рахунку. Це не означає, що кожному заявнику обов’язково потрібен саме трудовий договір.
Для Konto Przekorzystne українська інструкція Pekao називає дійсний паспорт разом із підтвердженням легальності перебування: посвідкою, візою або довідкою про PESEL зі статусом UKR. Підготуйте документ, який відповідає саме вашому статусу; сама картка з номером чи фотографія довідки не замінюють автоматично весь пакет.
Перед візитом складіть короткий список:
- Оригінал дійсного паспорта та наявне підтвердження перебування; для іншого документа заздалегідь уточніть прийнятність у вибраному банку.
- Номер PESEL, якщо його вже присвоєно, та підтвердження UKR, коли на нього спирається ваша заявка.
- Фактична адреса проживання і адреса для кореспонденції; це можуть бути різні адреси.
- Власний мобільний номер та електронна пошта. PKO у переліку даних називає номер польського оператора.
- Дані про податкову резидентність та відповідний податковий ідентифікатор, коли він потрібний; підтвердження джерела надходжень на запит банку.
Перелік контактних даних, адрес і податкового номера PKO публікує в інструкції відкриття рахунку. Якщо PESEL ще немає, не вписуйте випадковий номер і не припускайте автоматичної відмови: до поїздки попросіть консультанта перевірити ваш набір документів. Так само уточніть, чи потрібне додаткове підтвердження адреси або переклад конкретного документа. Універсального правила «всім потрібен договір оренди» ці сторінки не встановлюють.
У Pekao є й окремий Konto Pomocne для людей з України з іншим набором документів. Не переносіть його правила на Konto Przekorzystne: якщо паспорта бракує, обговоріть саме спеціальний продукт, його обмеження та обов’язок донести посвідчення особи.
Скільки коштують рахунок, картка та банкомати?
Таблиця стосується нової звичайної особистої угоди та стандартної картки для клієнта від 26 років. Суми — у польських злотих; 0 zł за рахунок не скасовує інших платежів.
| Умова | PKO Konto za Zero | Konto Przekorzystne, стандартна картка |
|---|---|---|
| Ведення рахунку, за місяць | 0 zł | 0 zł |
| Картка без виконання умов, за місяць | 10 zł | 5 zł за чинною тарифною таблицею |
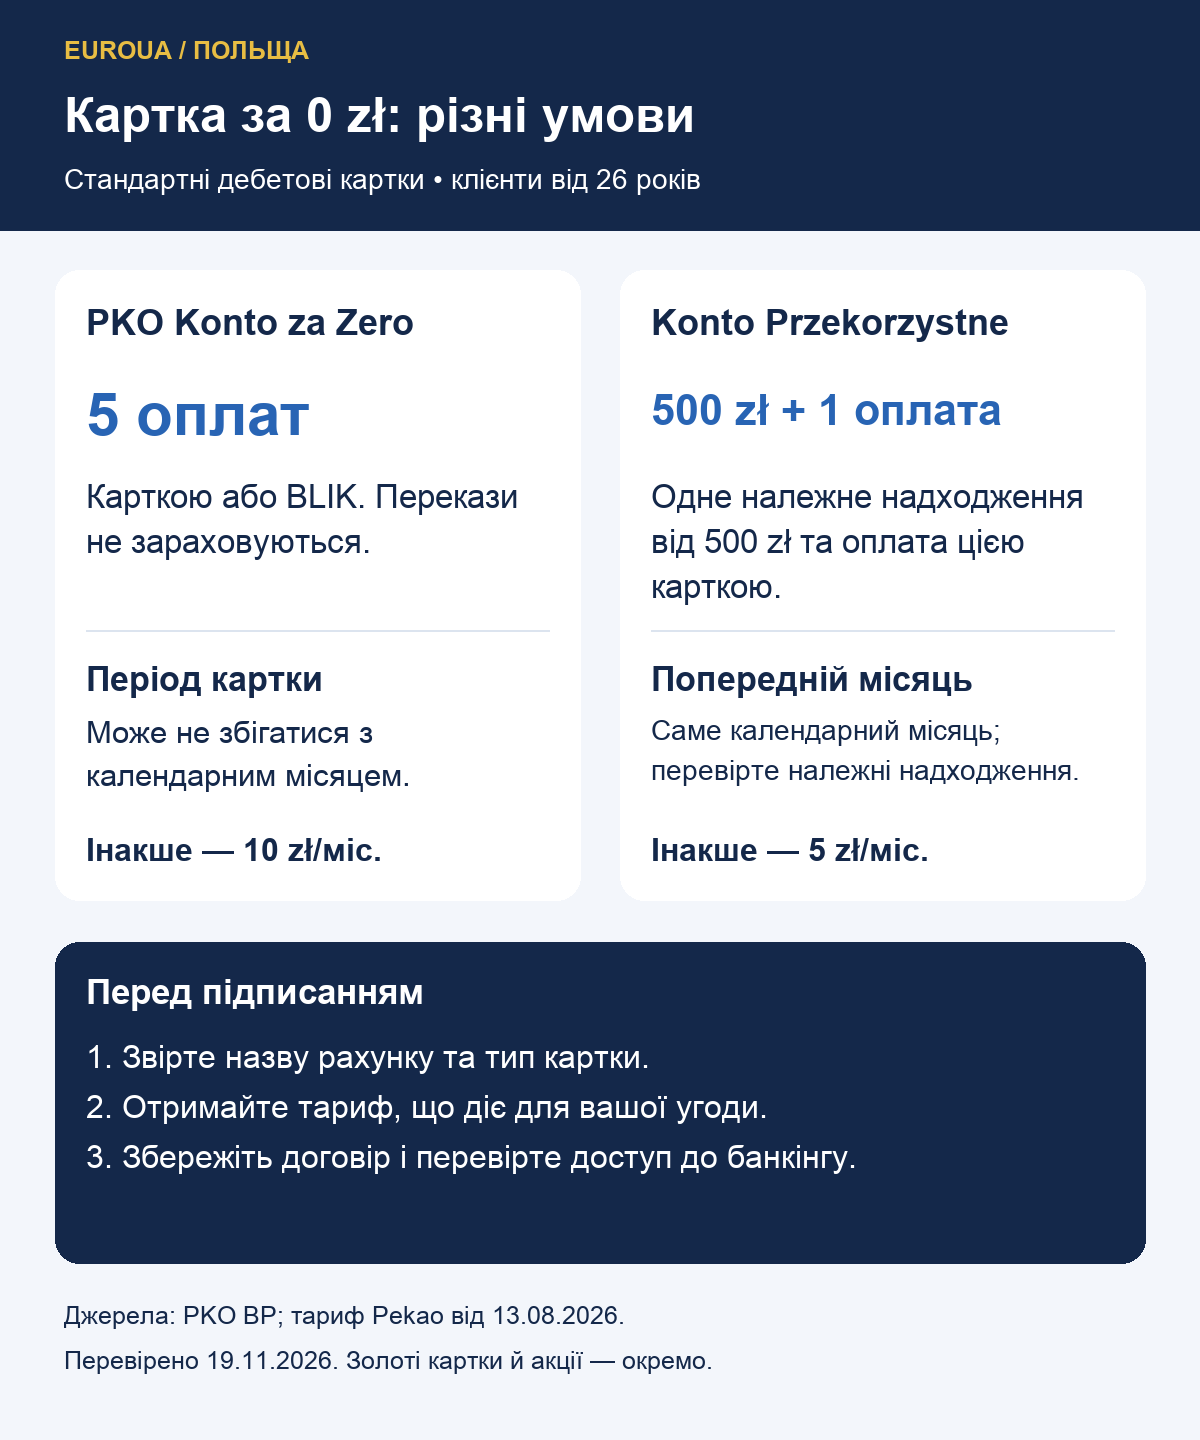
| Коли картка коштує 0 zł | Щонайменше 5 безготівкових оплат карткою або BLIK за розрахунковий період картки; перекази не враховуються | За попередній календарний місяць: одне належне надходження від 500 zł та щонайменше 1 оплата цією карткою |
| Банкомати свого банку | 0 zł | 0 zł |
| Чужий банкомат у Польщі, зняття стандартною карткою | 10 zł за операцію | 2,5%, мінімум 6 zł; за виконання умов надходження й оплати — перші 2 зняття за місяць без комісії банку |
| BLIK у чужому банкоматі Польщі | 0 zł | Перші 2 зняття — 0 zł, кожне наступне — 5 zł |
Джерела тарифів: PKO, основні оплати Konto za Zero та Pekao, тариф від 13.08.2026, розділ 2, рядки 1, 5, 10 та примітки 9 і 14. У Pekao до належних надходжень не зараховують внесення готівки, кошти від депозитів чи кредитів і перекази між власними рахунками клієнта.
У Pekao виявлена розбіжність джерел: українська сторінка показує 4 zł за стандартну картку, а актуальний PDF — 5 zł. У розрахунках тут використано PDF із чинного каталогу. Перед підписанням попросіть документ із тарифом саме вашої картки, а не покладайтеся на стару рекламну цифру.
У PKO п’ять оплат рахують за період картки, який починається наступного дня після її випуску. Він може не збігатися з календарним місяцем. Переказ BLIK на телефон не є оплатою покупки; повернення чи скасування покупки зменшує лічильник. У Pekao орієнтир — попередній календарний місяць.
Умовний приклад, без комісії оператора банкомата: за належного надходження 500 zł і п’яти оплат карткою в потрібному періоді картка в обох варіантах може коштувати 0 zł. Якщо тричі зняти по 300 zł карткою у чужих банкоматах Польщі, PKO візьме 30 zł. У Pekao за виконання умов перші два зняття без комісії банку, третє — 7,50 zł: 300 × 2,5% = 7,50, що більше за мінімум 6 zł. Але в PKO ті самі зняття через BLIK мають комісію банку 0 zł. Отже, вирішальним може бути спосіб зняття, а не лише назва банку.
За кордоном окремо перевіряйте конвертацію та плату власника банкомата. Напис «0 zł за зняття» не робить курс безплатним. Не погоджуйтеся на DCC — перерахунок оператором — автоматично, не порівнявши запропоновані умови.
Як відкрити рахунок у відділенні та отримати доступ?
Знайдіть відділення через карту PKO BP або карту Pekao. Перевірте години й доступні послуги саме за своєю адресою. Для банківського рахунку немає «вашої районної установи», як для багатьох адміністративних процедур.
- До візиту назвіть громадянство, вид документа і продукт. Україномовна лінія PKO — 800 302 302, цілодобово; Pekao — +48 22 591 22 20 у робочі дні 08:00–20:00. Запитайте про потрібні додатки; вартість дзвінка залежить від оператора.
- У відділенні скажіть: «Chcę otworzyć konto osobiste…» — «Хочу відкрити особистий рахунок…» — і назвіть Konto za Zero або Konto Przekorzystne зі стандартною карткою. Передайте оригінали для перевірки, звірте написання імені латиницею з паспортом.
- Перевірте внесені адреси та декларацію податкової резидентності. Адреса для кореспонденції має дозволяти вам отримувати листи. Попросіть пояснити незрозумілий пункт до підпису.
- Отримайте й прочитайте договір, тариф, регламент та окремі умови замовлених продуктів. У Pekao для нової угоди перевірте регламент для договорів від 01.07.2026; архівна версія для старих договорів не є вашим автоматичним орієнтиром.
- Після погодження умов підпишіть договір, збережіть його примірник і номер рахунку. Активуйте iPKO/IKO або Pekao24/PeoPay за офіційною інструкцією; перевірте доступ самі, не передаючи консультанту постійного пароля чи PIN.
- Уточніть спосіб і строк отримання картки та її активації, перевірте адресу доставки. Поки банк не завершив перевірку і не уклав договір, не вважайте рахунок відкритим лише через подану заявку.
Єдиного гарантованого строку відкриття для кожного іноземця та доставки картки перевірені сторінки не встановлюють. Якщо потрібні додаткові документи, попросіть їх перелік, спосіб передання та контакт для перевірки стану заявки. Збережіть номер звернення, якщо банк його надав.
Обидва банки рекламують дистанційні способи ідентифікації. Проте PKO прямо відсилає іноземця у відділення, а загальний онлайн-маршрут Pekao не доводить прийнятність кожного українського документа. Не прирівнюйте наявність mObywatel або Diia.pl до доступу до всіх банківських способів відкриття. Про різницю між застосунком і підтвердженим доступом до е-послуг читайте в інструкції про Profil Zaufany та mObywatel.
Що перевірити перед підписанням: картка, кредит і маркетинг
Дебетова картка, кредитний ліміт і страхування — різні рішення. Не погоджуйтеся на додатковий продукт лише тому, що він стоїть поряд із рахунком у формі. Запитайте назву, плату після акційного періоду, спосіб відмови та чи потрібен він для обраного тарифу.
Золота картка Pekao за поточним тарифом для нового клієнта від 26 років коштує 9 zł на місяць або 0 zł за одночасного виконання умов за попередній календарний місяць: належні зовнішні надходження загалом від 1000 zł, щонайменше п’ять оплат цією золотою карткою та збережені телефонна й електронна маркетингові згоди без відповідного заперечення щодо опрацювання даних. Деталі — у примітці 10 тарифу та поясненні на сторінці продукту. Правила старих золотих карток можуть відрізнятися.
Маркетингова згода добровільна, але її відкликання може змінити виконання умов нульової плати саме за золоту картку. Для стандартної картки в наведеній примітці 9 такої маркетингової умови немає. Попросіть показати різницю між згодою на рекламу, підтвердженням отримання документів і замовленням платної послуги.
Наш орієнтир для вибору: якщо не маєте регулярного належного надходження, порівняйте реальну плату за картку; якщо часто знімаєте готівку — доступні банкомати й BLIK; якщо не хочете маркетингових дзвінків — умови стандартної картки окремо від золотої. Це критерії для вашого розрахунку, а не універсальний переможець. Ширші питання пояснює довідник про банківський рахунок у ЄС.
Що робити, якщо банк відмовив або списав незрозумілу комісію?
Спершу розділіть ситуації. Неповний пакет — привід уточнити, що донести. Технічний збій — привід зберегти повідомлення про помилку й звернутися до підтримки. Незгода з відмовою чи нарахованою комісією — підстава подати рекламацію з описом події та бажаним вирішенням. Жоден із цих кроків не гарантує відкриття звичайного комерційного рахунку.
Офіційні канали PKO: у сервісі — «Wiadomości → Reklamacje», у застосунку — «Kontakt → Reklamacje»; доступне й особисте звернення. У Pekao — «Twoje sprawy → Utwórz → Reklamacje» в PeoPay або «Oferty i wnioski → Usługi → Reklamacje/skargi» в Pekao24. Якщо доступу до банкінгу немає, використайте відділення чи інший офіційний канал зі сторінки банку.
Запишіть дату, продукт, суму та суть незгоди; додайте тариф і підтвердження оплат, якщо проблема в комісії. Попросіть підтвердження прийняття. Для платіжних послуг строк відповіді — до 15 робочих днів від отримання рекламації, у складних випадках — до 35 робочих днів із повідомленням про продовження; для інших справ — 30 календарних днів, у складних випадках до 60. Це строки розгляду скарги, а не відкриття рахунку.
Якщо рекламацію відхилили або строк відповіді минув, можна звернутися за безплатною інтервенцією Rzecznik Finansowy. Омбудсман спочатку перевіряє проходження процедури в банку; це не автоматичне скасування його рішення.
Що має залишитися у вас на руках: точна назва рахунку та картки, примірник договору, застосовний тариф із датою, номер рахунку, власний доступ до банкінгу й зрозумілий розрахунковий період. До першого списання позначте в календарі, які саме оплати й надходження потрібні для вашого варіанта.
Джерела: офіційні сторінки та тарифи PKO Bank Polski, Bank Pekao і Rzecznik Finansowy, прямі посилання наведені біля відповідних умов. Дата перевірки: 19.11.2026. Для конкретної угоди перевіряйте отримані від банку документи; акційні бонуси та спеціальні молодіжні тарифи в розрахунки не включено.