Якщо на особистому рахунку в Німеччині бачите незнайоме SEPA-списання, спершу перевірте тип операції та зверніться до свого банку. Для SEPA-Basislastschrift із чинним мандатом діє повернення протягом восьми тижнів без пояснення причин; про операцію без вашого дозволу потрібно повідомити негайно після виявлення. Граничний строк повідомлення про неавторизоване списання за загальним правилом — 13 місяців.
Це інструкція для споживачів із рахунком у німецького платіжного надавача. Вона стосується прямого дебетування SEPA, а не будь-якого переказу, карткової покупки чи корпоративної Firmenlastschrift. Базові питання про рахунок зібрані в довіднику банківських послуг у ЄС, а загальні кроки після переїзду — в довіднику Німеччини.
Спершу визначте, як саме пішли гроші
Відкрийте деталі операції у своєму звичному банківському застосунку або виписці. Шукайте позначення Lastschrift, SEPA-Lastschrift чи Basislastschrift. Мандат — це дозвіл отримувачу ініціювати списання з рахунку. На практиці так можуть сплачувати оренду, зв’язок, страхування або інші регулярні послуги.
Назва отримувача у виписці іноді відрізняється від назви сервісу, яким ви користуєтеся. Порівняйте її з договором і попередніми рахунками. Подивіться дату, суму в євро, призначення, Gläubiger-ID — ідентифікатор кредитора — та Mandatsreferenz, якщо вони показані. Розмежування мандата й типів SEPA пояснює Bundesbank у відповідях про SEPA.
Якщо в деталях стоїть Überweisung або Kartenzahlung, не застосовуйте автоматично правила восьми тижнів. Попросіть банк визначити відповідну процедуру. Коли є підозра на доступ сторонньої особи до банкінгу, одразу зв’яжіться з банком через його офіційний канал і повідомте, що саме помітили. Повернення окремого списання не усуває можливого доступу до облікового запису.
Два строки, які не можна плутати
| Ситуація | Строк | Що повідомити банку |
|---|---|---|
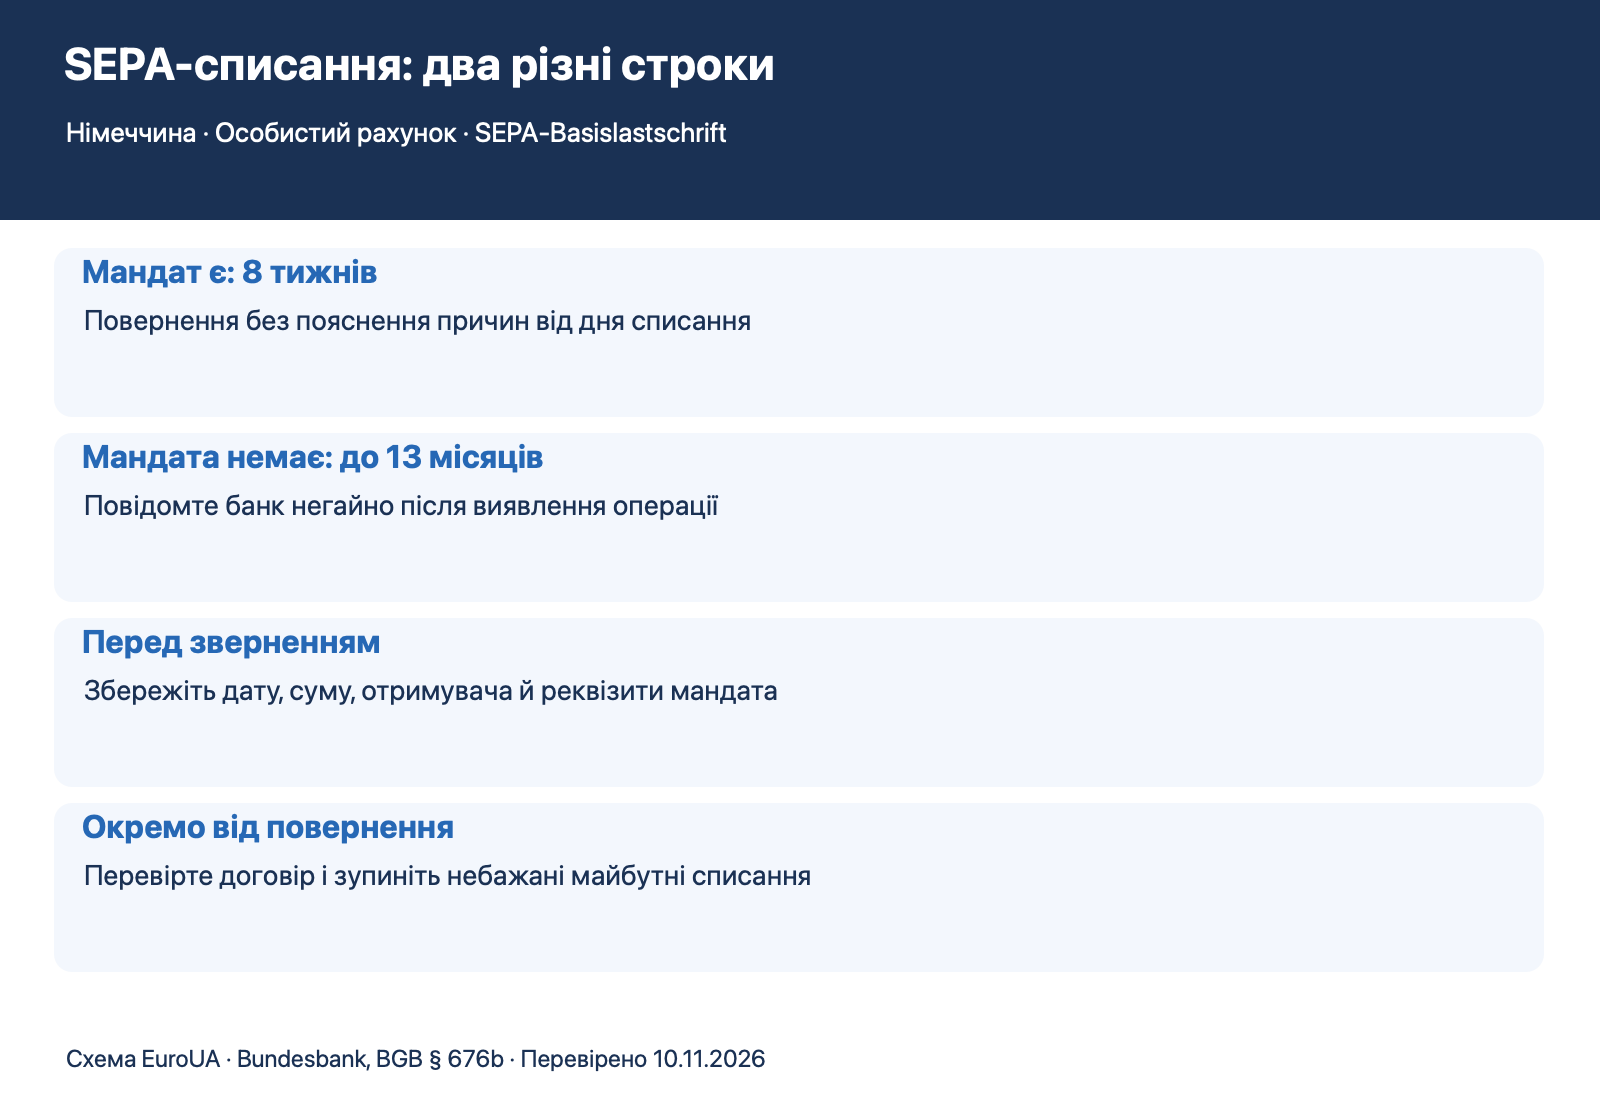
| Авторизована SEPA-Basislastschrift | 8 тижнів від списання | Вимогу повернення; пояснювати причину не потрібно |
| Неавторизоване списання: дозволу не було | Негайно після виявлення; загалом не пізніше 13 місяців від списання | Що операцію не дозволяли, та її реквізити |
| Переказ або карткова операція | Залежить від операції та підстави звернення | Попросити банк визначити правильну процедуру |
Восьмитижневий строк для авторизованого списання встановлює § 675x BGB. Він рахується від списання, а не від дня, коли ви відкрили виписку. Для особистих Basislastschrift це дозволяє подати вимогу повернення без спору про мотиви. Не відкладайте звернення до останнього дня лише тому, що знайомий отримував гроші назад швидко.
За § 676b BGB, про неавторизовану або неправильно виконану операцію треба повідомляти без зволікання після її виявлення. Загальна межа — 13 місяців після списання, але закон окремо пов’язує початок перебігу строку з належним інформуванням клієнта. Якщо банк посилається на пропуск строку, попросіть письмово пояснити розрахунок і підстави. Це питання для розгляду конкретної ситуації.
Як подати звернення й залишити докази
Збережіть виписку або деталі операції, договір, повідомлення про списання та попереднє листування. Запишіть, коли ви виявили проблему. Ця коротка хронологія корисніша за великий набір неупорядкованих знімків екрана: банк одразу бачить, яку саме операцію потрібно перевірити.
Для звичайного повернення авторизованої Basislastschrift у банкінгу може бути дія на кшталт Lastschrift zurückgeben. Назви й доступність залежать від банку. Якщо відповідного пункту немає, зверніться через захищене повідомлення, відділення або офіційний контакт. Не шукайте «помічника з повернення коштів» за випадковим номером у рекламі.
У зверненні вкажіть дату, суму, отримувача й вимогу. Якщо дозволу не давали, напишіть це прямо. Наприклад: «Я не авторизував/не авторизувала це списання. Прошу зареєструвати повідомлення та повернути кошти за встановленою процедурою». Не стверджуйте, що мандата не існувало, лише через незнайому торговельну назву: спершу звірте свої договори.
Попросіть підтвердження прийняття та номер звернення. Після розмови телефоном надішліть коротке письмове резюме через канал банку. Додайте лише потрібні документи; PIN, пароль і одноразові коди не потрібні для пояснення спірного платежу й не мають передаватися стороннім особам.
Коли банк має повернути гроші
Для неавторизованої операції § 675u BGB передбачає невідкладне повернення й відновлення стану рахунку. Загальна гранична вимога — до кінця наступного робочого дня після повідомлення або іншого отримання банком інформації. Закон містить виняток для обґрунтованої підозри шахрайства самого платника, повідомленої компетентному органу. Тому обіцянка автоматичного повернення кожному клієнту за однаковий час була б неточною.
Для вимоги за § 675x діє інше правило: протягом десяти робочих днів надавач має повернути повну суму або повідомити причини відмови; право відмовляти обмежене, зокрема для передбаченого законом повернення без пояснення причин. Збережіть дату подання, щоб розрізняти ці строки. Попросіть банк письмово назвати, за якою процедурою він розглядає ваше звернення.
Повернення не скасовує договір
Якщо послугу справді замовили й рахунок правильний, повернення списання саме собою не прибирає платіжного обов’язку. Не використовуйте банківську кнопку як заміну розірванню договору. Паралельно з’ясуйте з постачальником, чи є борг, помилка суми, подвійна оплата або чинна підписка. Зберігайте ці два листування окремо.
Для майбутніх списань відкличте небажаний мандат у отримувача й узгодьте з банком доступне блокування. Якщо наступне списання вже очікується, дійте завчасно: § 675p BGB окремо регулює відкликання платіжного доручення до строку виконання. Не вважайте повернення минулої операції підтвердженням того, що наступні списання зупинені.
Як діяти при відмові
Попросіть письмову відповідь, правову підставу й пояснення щодо мандата. Надішліть банку формальну скаргу з короткою хронологією та копіями підтверджень. Перевірте в його документах назву компетентного органу позасудового врегулювання. Якщо сума або спір суттєві, зверніться по незалежну консультацію: наглядова скарга не замінює рішення про ваш конкретний грошовий позов.
Ваш перший крок сьогодні — зберегти деталі операції й повідомити свій банк. Після вирішення перевірте наступну виписку: чи повернулася саме спірна сума й чи не з’явилося повторне списання.
Джерела перевірено 10 листопада 2026 року. Межі: Німеччина, споживчий рахунок і пряме дебетування SEPA. Рішення у конкретному спорі залежить від документів. Ілюстрація EuroUA створена за допомогою ШІ.